依法治市 规范运营——汶川东州典当行动产质押典当业务的合规与发展
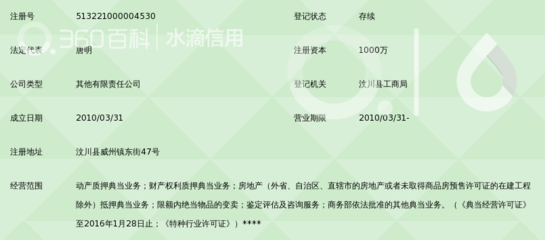
动产质押典当业务,是典当行业服务实体经济、解决群众和小微企业短期融资需求的重要方式之一。就汶川东州典当行开展该类业务而言,其在法律框架、操作流程、风险防控以及社会功能等方面,均有值得梳理和关注之处。
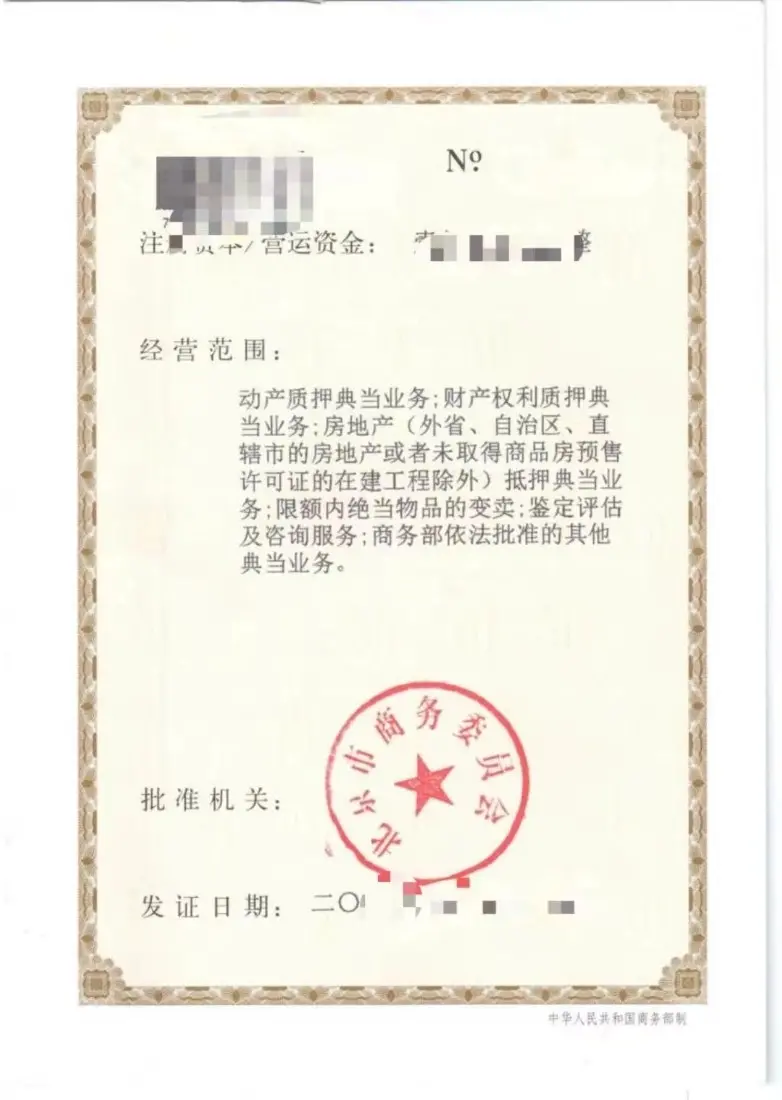
从法律依据来看,动产质押典当业务的核心法律基础是《中华人民共和国民法典》物权编中关于质权的规定,以及《典当管理办法》等部门规章。根据民法典,动产质权自出质人交付质押财产时设立,这意味着当户须将动产移交典当行占有,典当行方实际取得质权保障。这一特点使动产质押典当区别于抵押典当——抵押不转移占有,而质押必须以交付占有为前提。汶川东州典当行开展此项业务,应当严格依照上述法律规定设立质权、签订当票与质押合同,并妥善保管质押物。
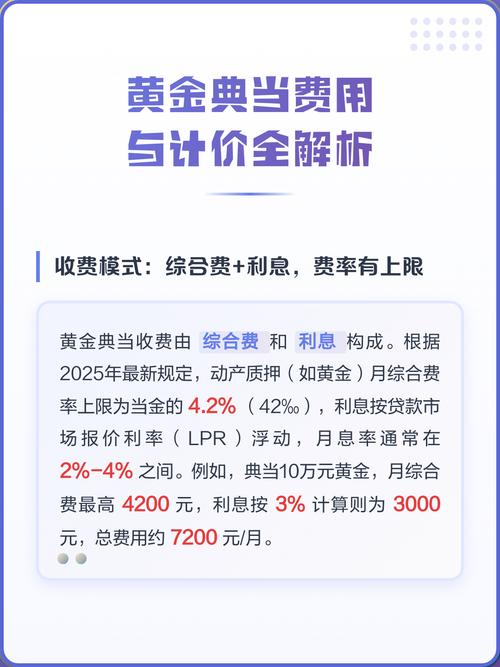
在业务操作上,动产质押典当通常包括受理验物、评估作价、签订合同、发放当金、保管质押物、到期赎回或绝当处置等环节。以车辆、机器设备、金银饰品、数码产品、批量物资等动产为标的时,典当行需核实当户身份及动产来源合法性,进行专业技术鉴定与价值评估,合理确定当金数额和综合费率。依据《典当管理办法》,动产质押典当的月综合费率不得超过当金的4.2%,当金利率按中国人民银行公布的银行机构6个月期法定贷款利率及典当期限折算后执行,费率结构须向当户明示。规范的业务流程既是合规经营的基础,也是防范纠纷的关键。
汶川地处四川西北部,经历过2008年特大地震后,县域经济和社会重建对多元化金融服务有一定需求。当地小微企业、个体工商户和居民在生产经营或生活中面临短期资金缺口时,动产质押典当可以发挥“小额、短期、便捷”的补充作用。合法合规的典当行收取当金利息和综合费用,帮助客户盘活闲置动产,助力复商复市,其润滑经济循环的功能不容否定。在东州地区规范运营此类业务,同样需要处理好经济效益与社会责任的关系。
风险防控是动产质押典当业务的根本。实际操作中,主要风险包括权属风险、估价风险、保管风险、绝当处置风险和法律合规风险。雅典当行应做到:严格核查质押物来源,防范赃物或共有财产擅自出质;采用可靠评估方法并留出安全折当比例;入库保管须具备安全设施和登记制度;绝当物品的变价处理应依据民法典和典当管理办法的规定公开、公平进行,损益归当户相关方,不足部分可依法追偿;同时严格落实反洗钱、反销赃等义务。一旦违规揽当或查封扣押物品处理不当,不仅可能引发民事纠纷,还可能招致监管处罚。
如果在实践中发现此类业务变相高息揽储、以典当名义行非法集资或恶意收赃等乱象,公众应当警惕并向地方金融监管部门或公安机关举报,运用民法典和相关行政法规、部门规章维护自身合法权益。而合规经营的企业,则应主动完善内控制度,加强员工法律培训,配合监管检查,以实际行动优化营商环境。
总而言之,动产质押典当业务是法律明确允许的融资方式,但只有在守法诚信、流程透明、风控有力的前提下,才能可持续地服务社会。汶川东州典当机构理当以法治为准绳,以用户需求为导向,促进行业有序发展。消费者如有典当需求,也应优先选择持牌规范经营的机构依法规范开展动产质押典当业务